Calcul de la surface d'un support publicitaire ou d'une enseigne : les règles en TPE et en RLP
En résumé : la surface d'un support publicitaire se calcule avec la formule Hauteur x Largeur, mais le périmètre mesuré change selon l'objectif. Pour la Taxe sur la Publicité Extérieure (TPE, anciennement TLPE), on retient la superficie exploitée du support, hors encadrement (articles L. 454-55 et L. 454-56 du Code des impositions sur les biens et services). Pour le Règlement Local de Publicité (RLP), on retient la surface totale du dispositif, encadrement compris (article R. 581-24-1 du Code de l'environnement). Cette distinction conditionne à la fois le montant de la taxe et la conformité du support.
Pour une collectivité, mesurer correctement une publicité, une préenseigne ou une enseigne est un préalable indispensable : c'est la base d'imposition de la TPE et le critère de contrôle des règles d'implantation fixées par le Règlement National de Publicité (RNP) et par le RLP ou RLPi. Voici comment procéder, cas par cas.
La formule de base
La surface d'un support est exprimée en mètres carrés (m²) :
Surface (m²) = Hauteur (m) x Largeur (m)
La difficulté n'est pas la formule, mais ce que l'on inclut dans la hauteur et la largeur : l'affiche seule, ou le dispositif complet avec son cadre, ses moulures et son pied. C'est précisément ce qui distingue le calcul TPE du calcul RLP.
Calcul de la surface en TPE (Taxe sur la Publicité Extérieure)
Depuis le 1er janvier 2024, les dispositions fiscales de la taxe ne figurent plus à l'article L. 2333-7 du Code général des collectivités territoriales, abrogé, mais aux articles L. 454-39 et suivants du Code des impositions sur les biens et services (CIBS), issus de l'ordonnance n° 2023-1210 du 20 décembre 2023. Seules les dispositions non fiscales (institution de la taxe par délibération, notamment) demeurent aux articles L. 2333-6 et suivants du CGCT.
La base d'imposition de la TPE est constituée de la superficie exploitée du support taxable (article L. 454-55 du CIBS). L'article L. 454-56, dans sa rédaction issue de la loi de finances pour 2025 applicable rétroactivement au 1er janvier 2024, précise cette notion en distinguant deux cas :
- pour la face d'un dispositif publicitaire (panneau, mobilier urbain, bâche) : la surface sur laquelle sont susceptibles d'être portées les inscriptions, formes ou images, c'est-à-dire la zone d'affichage utile, indépendamment du visuel effectivement affiché ;
- pour l'ensemble des faces d'enseignes ou pour la face d'une préenseigne : la surface sur laquelle sont portées les inscriptions, formes et images, c'est-à-dire ce qui est réellement inscrit.
Dans les deux cas, l'encadrement, le pied, les moulures et les éléments décoratifs sont exclus de l'assiette. Pour une enseigne en lettres découpées, la pratique constante retient la surface du rectangle englobant les points extrêmes de l'inscription, et non la somme des surfaces de chaque lettre.
Étapes à suivre :
- Mesurer hors encadrement. Relevez la hauteur et la largeur de la zone d'affichage sans inclure le cadre, les moulures, le pied ou les éléments décoratifs.
- Appliquer la bonne définition selon le support. Zone d'affichage utile pour un dispositif publicitaire, inscription effective pour une enseigne ou une préenseigne.
- Adapter selon le type de support :
- Enseignes : on additionne les superficies exploitées de toutes les enseignes d'un même établissement. Lorsque ce cumul est inférieur ou égal à 7 m², un tarif nul s'applique sauf délibération contraire de la collectivité (article L. 454-64 du CIBS). Ce seuil s'apprécie sans tenir compte des enseignes scellées au sol, qui ne bénéficient pas de cette exonération.
- Dispositifs publicitaires et préenseignes : la taxe s'applique par face. Un panneau double face compte donc deux fois.
- Supports déroulants : lorsqu'un support fait défiler plusieurs affiches sur une même face, la superficie exploitée est multipliée par le nombre d'affiches (article L. 454-57 du CIBS). Cette règle ne s'applique pas aux supports numériques, qui relèvent d'un tarif spécifique.
Les tarifs, fixés aux articles L. 454-60 à L. 454-62 du CIBS, varient ensuite selon la population de la collectivité et selon des seuils de surface (notamment 7 m², 12 m², 20 m² et 50 m² pour les enseignes, 50 m² pour les dispositifs publicitaires), ce qui rend la précision du relevé déterminante pour le montant de la taxe.
Calcul de la surface en RLP (Règlement Local de Publicité)
En matière de RLP, la logique est inverse : on apprécie la surface unitaire du dispositif dans son ensemble, encadrement compris. Cette règle, dégagée par le Conseil d'État (CE, 20 octobre 2016, n° 395494), est désormais codifiée à l'article R. 581-24-1 du Code de l'environnement : la surface s'apprécie en prenant en compte le dispositif dont le principal objet est de recevoir la publicité.
Le relevé est donc plus complet :
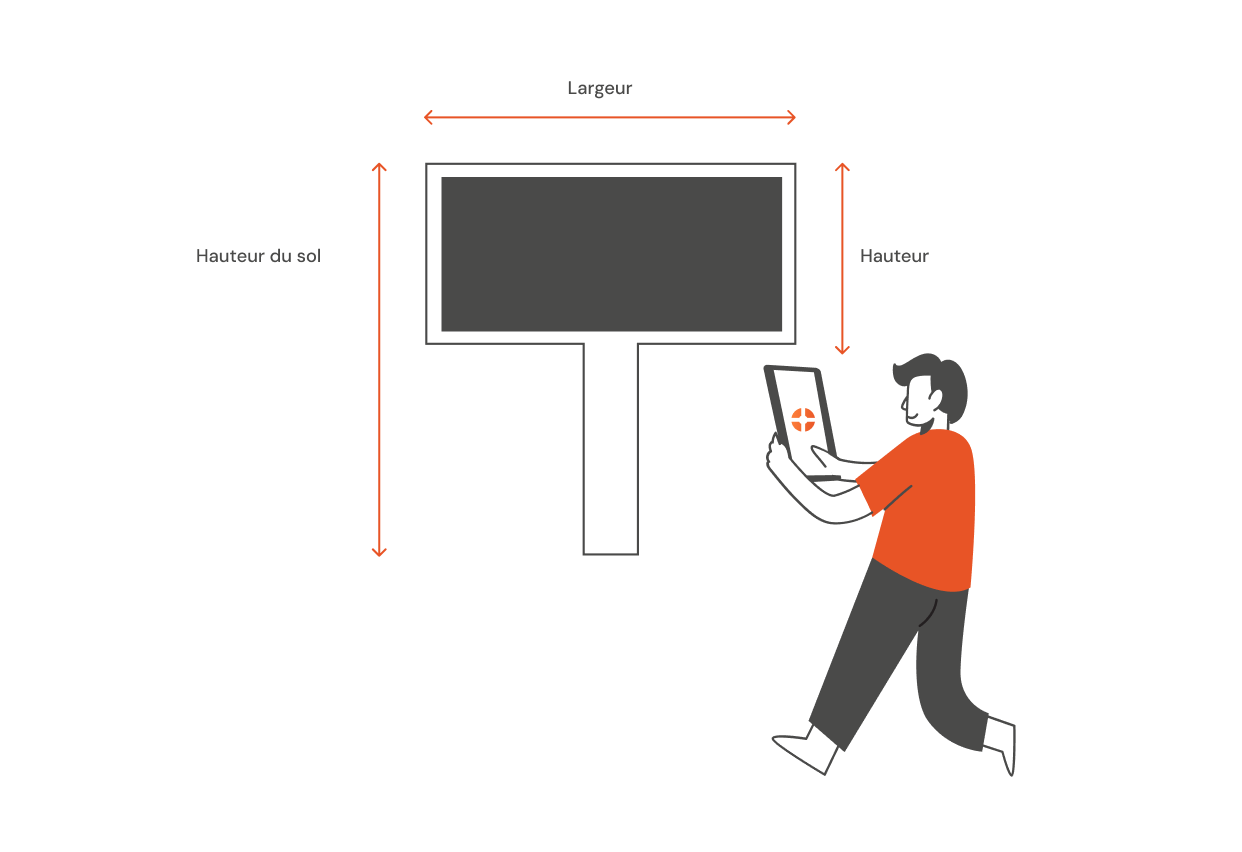
- Surface avec encadrement. La totalité du panneau est mesurée, cadre, moulures et habillage inclus.
- Hauteur au sol. Pour un support scellé au sol ou installé directement sur le sol, la hauteur totale est mesurée depuis le niveau du sol jusqu'au point le plus haut, encadrement compris.
- Saillie par rapport au mur. Pour un support mural, on mesure la largeur perpendiculaire au mur (la saillie), qui est plafonnée par la réglementation.
- Épaisseur du support. L'épaisseur du dispositif, mesurée parallèlement au mur, est également relevée.
Deux précisions selon le type de support :
- pour la publicité sur mobilier urbain, seule la surface de l'affiche ou de l'écran est prise en compte (article R. 581-42-1 du Code de l'environnement) ;
- pour les enseignes scellées au sol ou installées directement sur le sol, le support entier est intégré au calcul (article R. 581-65-1).
💡 À savoir pour l'élaboration d'un RLP La surface et la hauteur maximales des publicités varient selon la taille de l'agglomération. Depuis le décret n° 2023-1007 du 30 octobre 2023, la publicité non lumineuse murale est limitée à 10,50 m² dans les agglomérations de plus de 10 000 habitants (et celles de moins de 10 000 habitants appartenant à une unité urbaine de plus de 100 000 habitants), et à 4,70 m² dans les autres agglomérations (article R. 581-26 du Code de l'environnement). Le RLP peut fixer des règles plus restrictives, jamais plus permissives.
Surface exploitée ou surface utilisable : deux notions à ne pas confondre
| TPE | RLP | |
|---|---|---|
| Notion | Superficie exploitée du support taxable | Surface unitaire du dispositif (surface utilisable) |
| Encadrement | Exclu | Inclus |
| Ce que l'on mesure | La zone d'affichage utile (dispositif) ou l'inscription effective (enseigne, préenseigne) | La totalité du support, à l'exception du mobilier urbain |
| Base juridique | Articles L. 454-55 et L. 454-56 du Code des impositions sur les biens et services (CIBS) | Articles R. 581-24-1, R. 581-65-1 et R. 581-42-1 du Code de l'environnement |
| Finalité | Assiette de la taxe | Contrôle de conformité |
Concrètement, un même panneau peut avoir une surface de 12 m² en TPE et de près de 15 m² en RLP. Utiliser la mauvaise mesure expose la collectivité à un redressement contesté par le redevable, ou à un défaut de conformité non détecté.
Exemple chiffré
Un panneau publicitaire scellé au sol présente une zone d'affichage de 4 m de large sur 3 m de haut, entourée d'un cadre de 20 cm de chaque côté.
- Surface TPE : 4 x 3 = 12 m² (zone d'affichage seule, hors encadrement).
- Surface RLP : 4,40 x 3,40 = 14,96 m² (dispositif complet, cadre inclus).
Dans une agglomération de plus de 10 000 habitants, ce panneau serait donc taxable sur 12 m² au titre de la TPE, mais non conforme au RNP puisqu'il dépasse le plafond de 10,50 m² applicable aux publicités scellées au sol (article R. 581-32 du Code de l'environnement).
FAQ : calcul de la surface d'un support publicitaire
- Où est codifiée la Taxe sur la Publicité Extérieure ?
Depuis le 1er janvier 2024, aux articles L. 454-39 et suivants du Code des impositions sur les biens et services (CIBS). L'article L. 2333-7 du CGCT, qui définissait auparavant l'assiette, est abrogé. La taxe s'appelle désormais officiellement TPE, le terme TLPE restant d'usage courant. - Comment calculer la surface d'une enseigne pour la TPE ?
On additionne, pour l'ensemble des faces d'enseignes d'un même établissement, la surface sur laquelle sont portées les inscriptions, formes et images, hors encadrement. Si le total est inférieur ou égal à 7 m² (hors enseignes scellées au sol), un tarif nul s'applique sauf délibération contraire de la collectivité. - L'encadrement compte-t-il dans la surface d'une publicité ?
Non pour la TPE, oui pour le RLP. La taxe porte sur la superficie exploitée hors encadrement, tandis que le contrôle réglementaire porte sur le dispositif entier. - Quelle est la surface maximale d'une publicité en agglomération ? Depuis le décret du 30 octobre 2023 : 10,50 m² dans les agglomérations de plus de 10 000 habitants et 4,70 m² dans les agglomérations de moins de 10 000 habitants hors grande unité urbaine, pour la publicité non lumineuse murale ou scellée au sol. Un RLP peut abaisser ces seuils.
- Un panneau double face est-il compté deux fois ?
Oui pour la TPE : la base d'imposition est déterminée par face de dispositif publicitaire. En RLP, chaque face est également appréciée au regard de la surface unitaire maximale. - Qui réalise le relevé des surfaces sur une commune ?
La collectivité peut le faire en régie ou confier le recensement des supports à un prestataire spécialisé, qui mesure chaque dispositif selon les deux référentiels (TPE et RLP).
Conclusion
Le calcul de la surface d'un support publicitaire n'est pas une simple multiplication : le résultat dépend de l'usage qui en est fait. En TPE, seule la superficie exploitée hors encadrement est retenue ; en RLP, c'est le dispositif entier qui compte. Face à la diversité des supports (muraux, scellés au sol, numériques, mobilier urbain, enseignes), maîtriser ces différences permet d'établir une taxe juridiquement solide et de contrôler efficacement la conformité des dispositifs.
Chez GO PUB Conseil, nos experts accompagnent chaque année plus de 200 collectivités dans le recensement, la mesure et le contrôle de leurs supports publicitaires. Nos relevés terrain sont réalisés selon les deux référentiels, TPE et RLP, pour vous garantir des mesures précises, opposables et conformes aux exigences locales.
Vous souhaitez sécuriser votre TPE ou préparer votre RLP ?